m <- 3
n <- 2000
sigma <- matrix(c(1,0.4,0.2,0.4,1,-0.8,0.2,-0.8,1), nrow=3, ncol=3)
X <- mvrnorm(n,mu=rep(0,m),Sigma=sigma)
pairs.panels(X,method="spearman")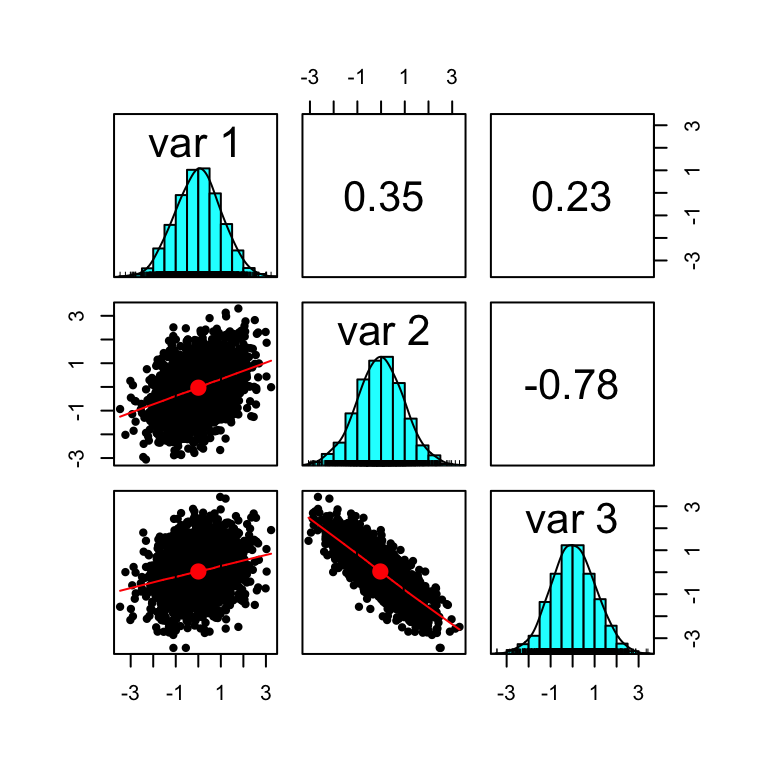
La corrélation de Spearman est une mesure de corrélation non paramétrique qui permet de mesurer la relation monotone entre deux variables. Elle est souvent utilisée pour mesurer la dépendance entre les variables aléatoires. La corrélation de Spearman est basée sur les rangs des observations et est moins sensible aux valeurs extrêmes que la corrélation de Pearson. Elle est donc plus robuste et plus adaptée pour mesurer la dépendance entre les variables aléatoires.
La corrélation de Pearson, quant à elle, ne permet de comparer les dépendances linéaires des variables. De plus, elle ne permet de comparer les corrélation que lorsque les variables aléatoires sont normales. En effet, soit (\(X_1,X_2,X_3\)), si \(\rho(X_1,X_2) > \rho(X_1,X_3)\), cela ne veut dire que la corrélation entre \(X_1\) et \(X_2\) est plus forte que celle entre \(X_1\) et \(X_3\) que si ces variables sont gaussiennes.
Nous verrons dans la suite de ce document que la corrélation de Spearman est plus adaptée pour mesurer la dépendance entre les variables aléatoires, car elle est une mesure de concordance. De ce fait, elle est définit par une copule. Il n’en est pas ainsi pour la corrélation de Pearson.
Une mesure de concordance est une mesure qui permet de quantifier la relation entre deux variables aléatoires. Cinq propriétés sont généralement attribuées à une mesure de concordance :
Symétrie : la mesure de concordance entre X et Y est la même que celle entre Y et X.
Normalisation : la mesure de concordance est comprise entre -1 et 1.
\(\delta(X_1, X_2) = 1 \Leftrightarrow (X_1,X_2) \overset{\mathcal{L}}{=} \left( F_1^{-1}(U),F_2^{-1}(U) \right)\)
\(\delta(X_1, X_2) = -1 \Leftrightarrow (X_1,X_2) \overset{\mathcal{L}}{=} \left( F_1^{-1}(U),F_2^{-1}(1-U) \right)\)
\(\delta(f(X_1), X_2) = \delta(X_1, X_2)\) si \(f\) est croissante; \(\delta(f(X_1), X_2) = -\delta(X_1, X_2)\) si \(f\) est décroissante.
En raison des propriétés 3 et 4, la corrélation de pearson n’est pas une mesure de concordance lorsque les variables aléatoires ne sont pas gaussiennes. En effet, la corrélation de pearson ne vérifie pas la propriété 3. C’est pourquoi, la corrélation de spearman est plus adaptée pour mesurer la dépendance entre les variables aléatoires. Une mesure encore plus appropriée est la copule. La corrélation de spearman, quant à elle, est une mesure de concordance.
Soit un vecteur gaussien X = (\(X_1, X_2, X_3\)) suivant une loi N(0,\(\Sigma\)) avec :
\[ \Sigma = \begin{pmatrix} 1 & 0.4 & 0.2 \\ 0.4 & 1 & -0.8 \\ 0.2 & -0.8 & 1 \end{pmatrix} \]
m <- 3
n <- 2000
sigma <- matrix(c(1,0.4,0.2,0.4,1,-0.8,0.2,-0.8,1), nrow=3, ncol=3)
X <- mvrnorm(n,mu=rep(0,m),Sigma=sigma)
pairs.panels(X,method="spearman")
On crée ensuite un vecteur Z constitué des fonctions de répartition des éléments de X. On constate que la corrélation de Spearman entre les éléments de Z ne change pas. Celà s’explique par le fait que nous appliquons une fonction croissante à chaque élément de X. Cependant, la distribution de Z est différente de celle de X. En effet, les composantes de Z suivent une loi uniforme \(\mathcal{U}(0,1)\).
Z <- pnorm(X, 0,1)
par(mfrow=c(1,2))
pairs.panels(Z,method="spearman")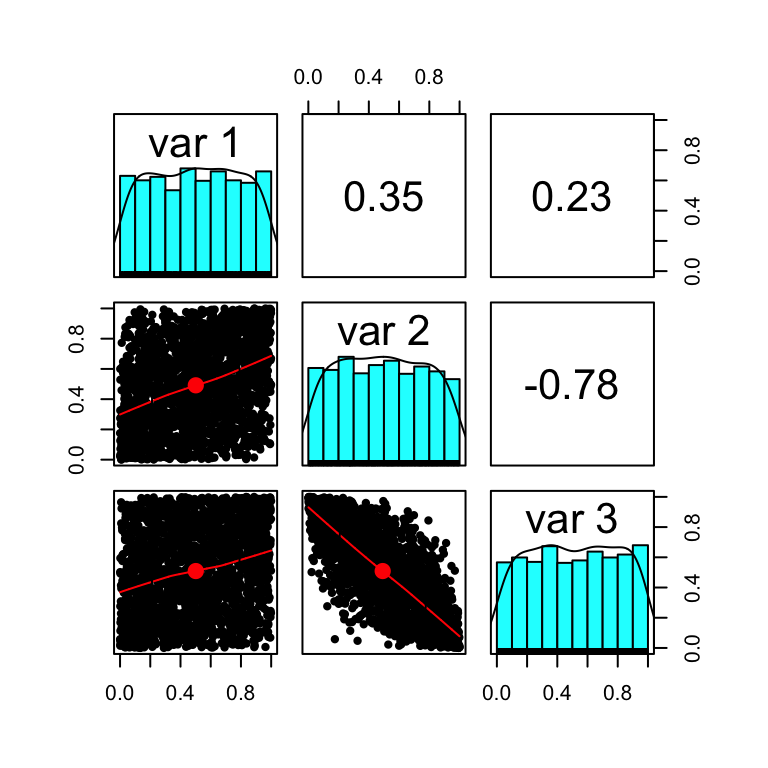
pairs.panels(Z,method="pearson")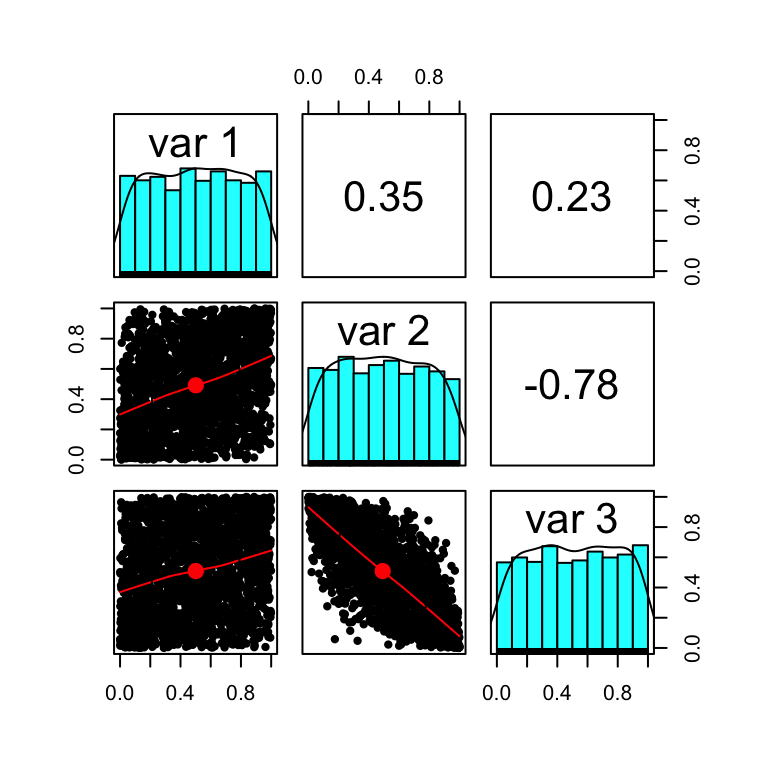
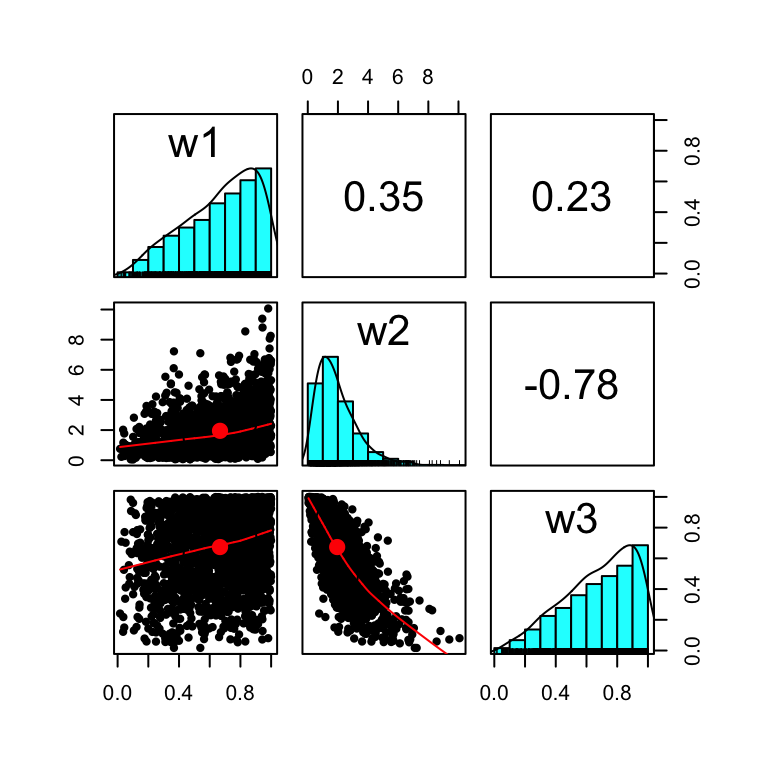
A partir de Z, nous construisons un vecteur W tel que les composantes de W suivent des lois marginales différentes, resp \(\beta(0,1), \gamma(2,1), \beta(2,1)\). La corrélation de Spearman entre les éléments de W ne change pas bien que la distribution des marginales ait changé, puisque nous appliquons une fonction croissante à chaque élément de Z.
w1 <- qbeta(Z[,1], 2, 1)
w2 <- qgamma(Z[,2], 2, 1)
w3 <- qbeta(Z[,3], 2,1)
W <- cbind(w1,w2,w3)

par(mfrow=c(1,2))
pairs.panels(W,method="spearman")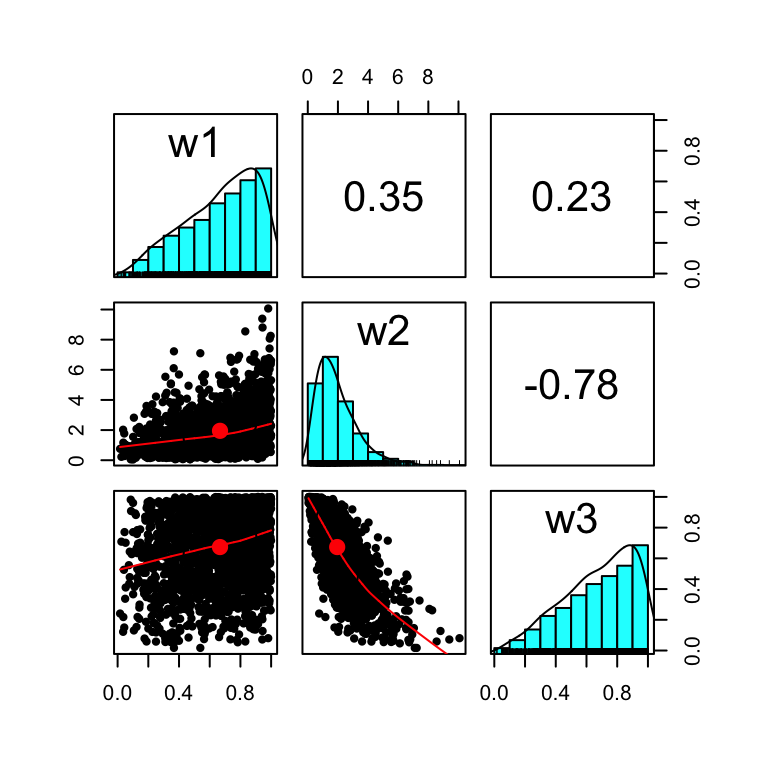
pairs.panels(W,method="pearson")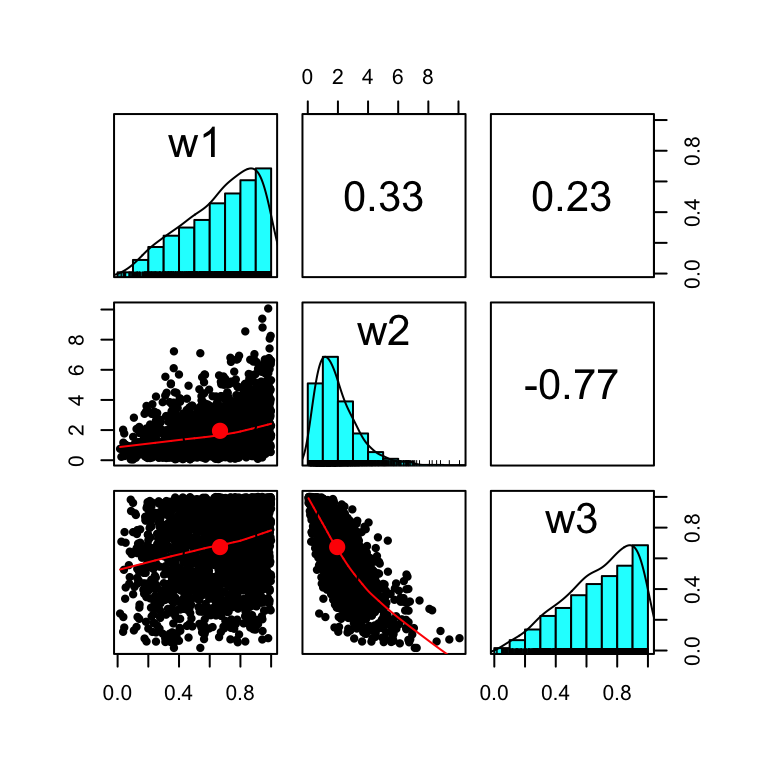
On en conclut que la structure de dépendance d’un vecteur de variables aléatoire peut être isolée, caractériséee, et modélisée indépendamment des lois marginales/distributions univariées des composantes du vecteur aléatoire. Le concept de copule permet de modéliser cette structure de dépendance.
Si l’on utilise la correlation de Pearson, on constate que la corrélation entre les éléments de W et Z change. En effet, la corrélation de Pearson est une mesure de corrélation linéaire et ne permet pas de comparer, xdans tous les cas, les dépendances entre les variables aléatoires.
pairs.panels(X,method="pearson")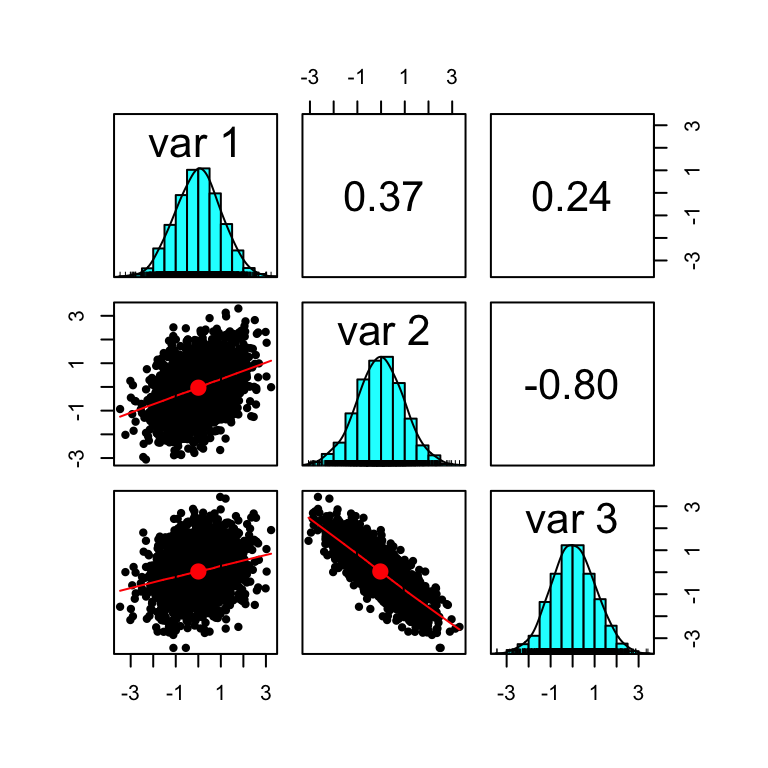
pairs.panels(Z,method="spearman")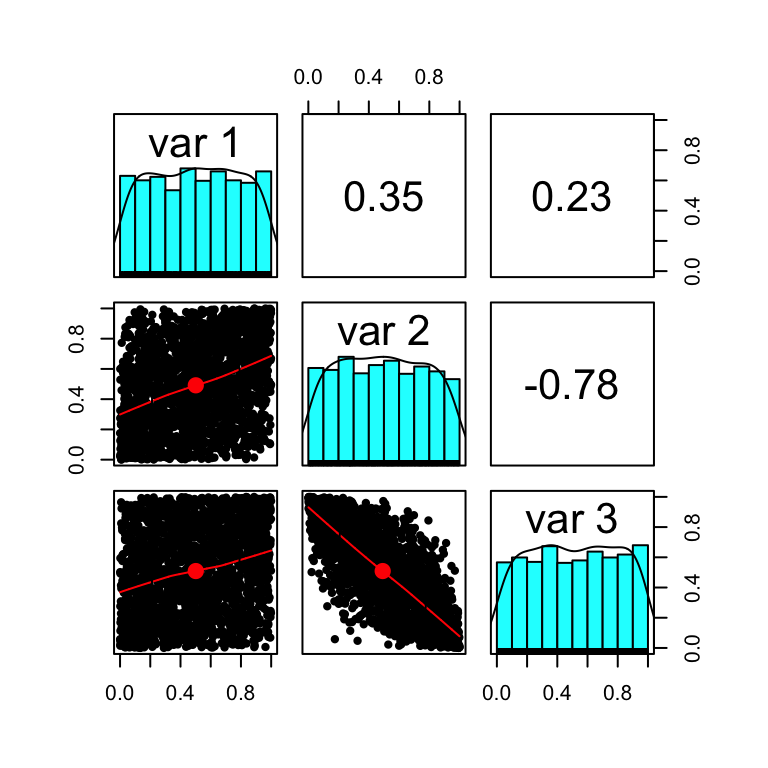
pairs.panels(W,method="spearman")