Cheryl Kouadio
About
News
Events
Now
Articles
Reports
All papers
Ensai
M2MO
Glossary
CV
Github
Linkedin
Categories
All
(34)
apprentissage-stat
(4)
asset-management
(3)
derivatives
(2)
edp
(2)
ensai-gdr
(23)
m2mo
(8)
news
(1)
options
(2)
other
(3)
paper
(32)
proc-sto
(6)
rates
(2)
risques-fin
(7)
What’s New & Updated
Posts about papers, events, news, and more
Order By
Default
Title
Date - Oldest
Date - Newest
Author
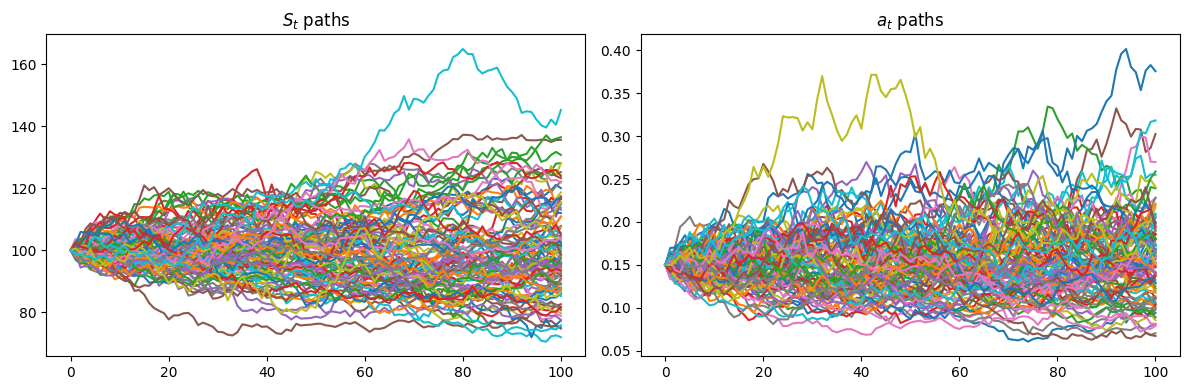
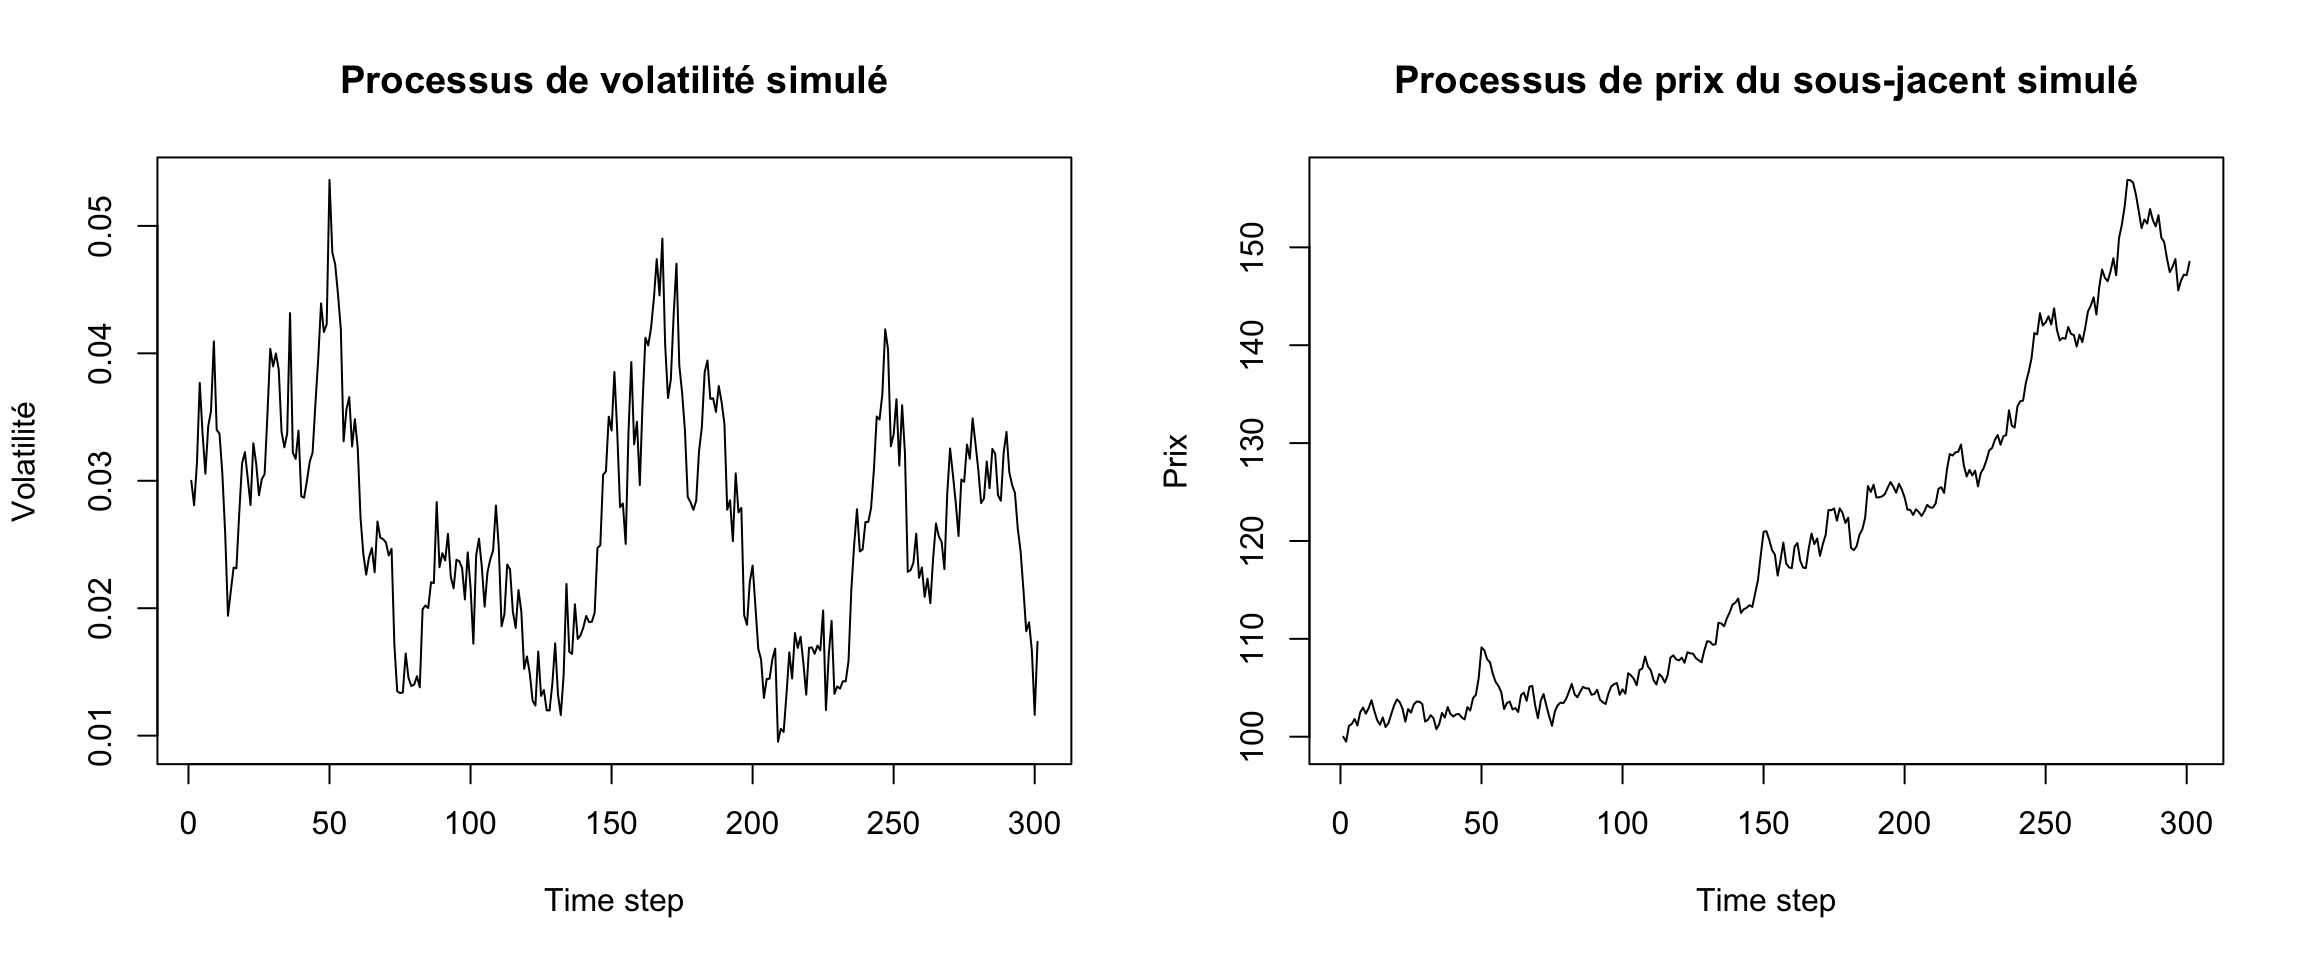
Particle method for stochastic local volatility valibration
A numerical implementation of Guyon & Henry-Labordère (2011)
Derivatives are financial instruments whose value depends on one or several underlying risk factors. Their contractual cash flows are determined by a payoff function…
Jun 21, 2026
Cheryl KOUADIO
16 min
Options made simple: what they are and why they matter and how do we price them?
A practical introduction to derivatives pricing
In a trading floor, exchanges take place continuously between different counterparties ,states, corporations, financial institutions, and individual investors, etc. ,with…
May 3, 2026
Cheryl KOUADIO
7 min
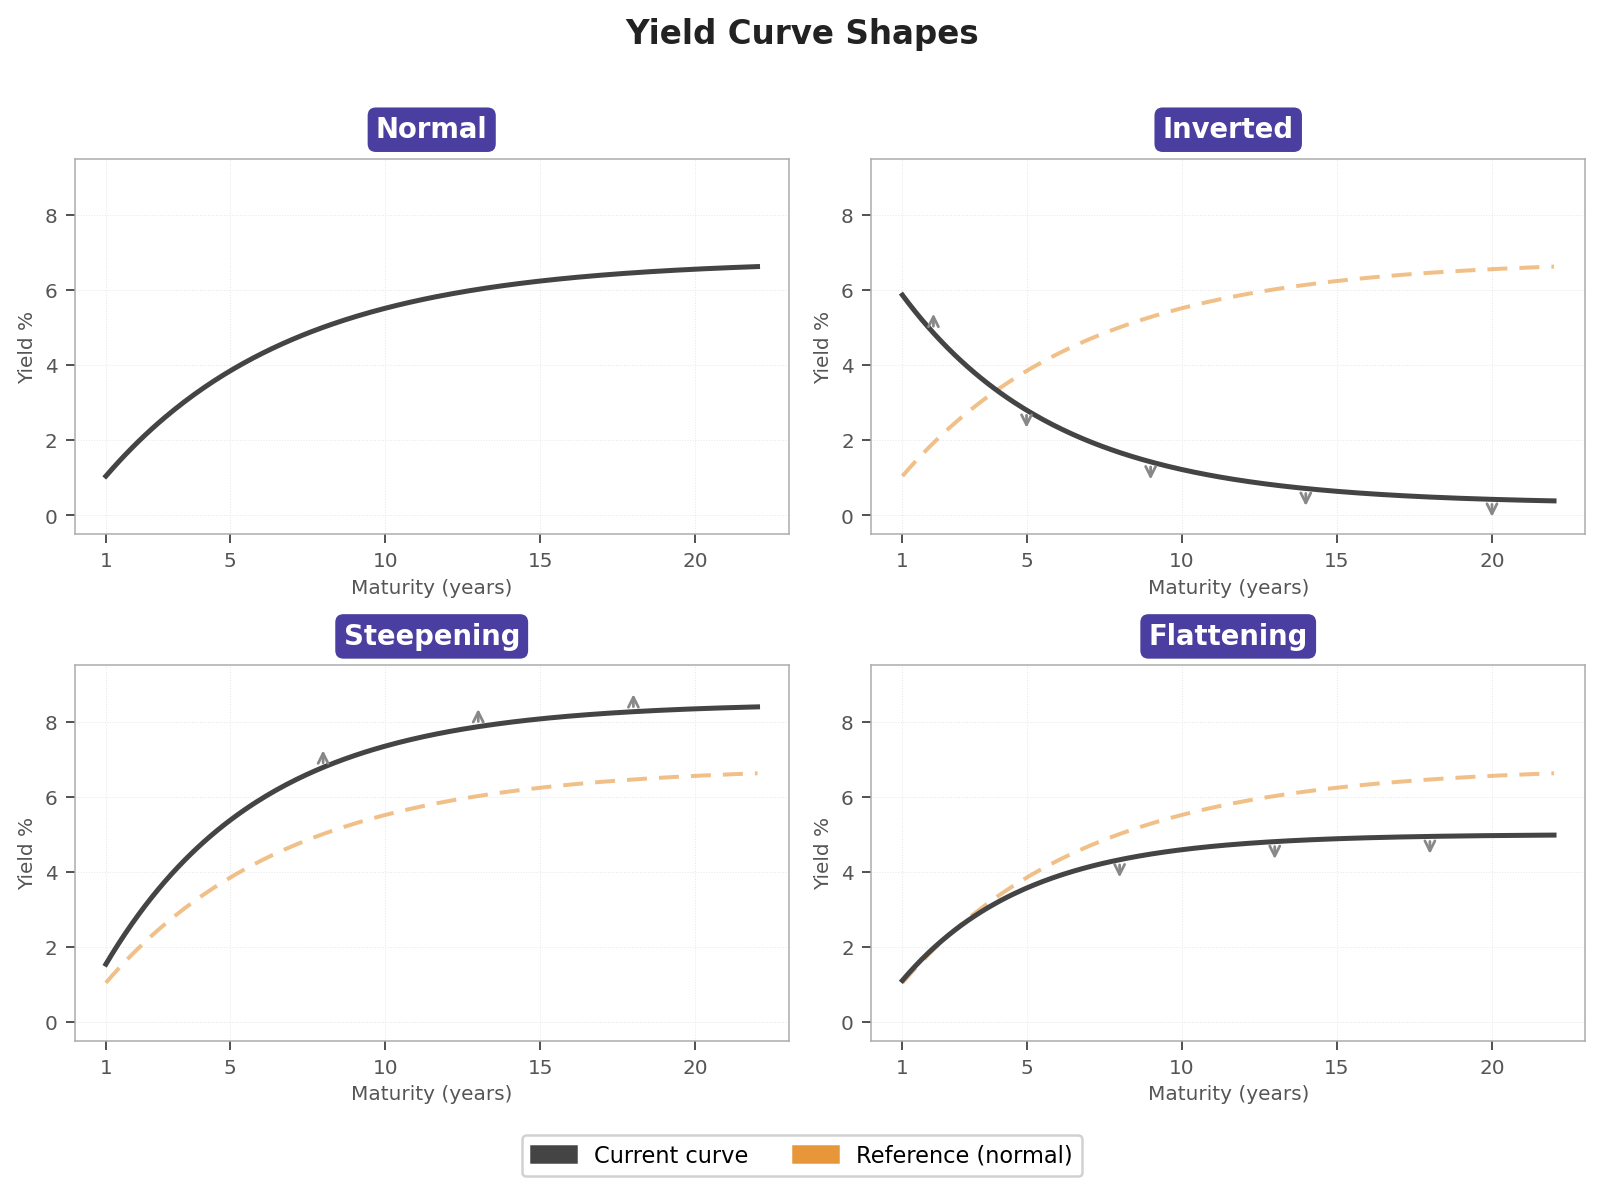
Interest rates made simple
Term structure interest rate modelling
Interest rates are key indicators that reveal a great deal about what is happening in the world. For example, during the 2008 financial crisis, interest rates rose…
May 3, 2026
Cheryl KOUADIO
6 min
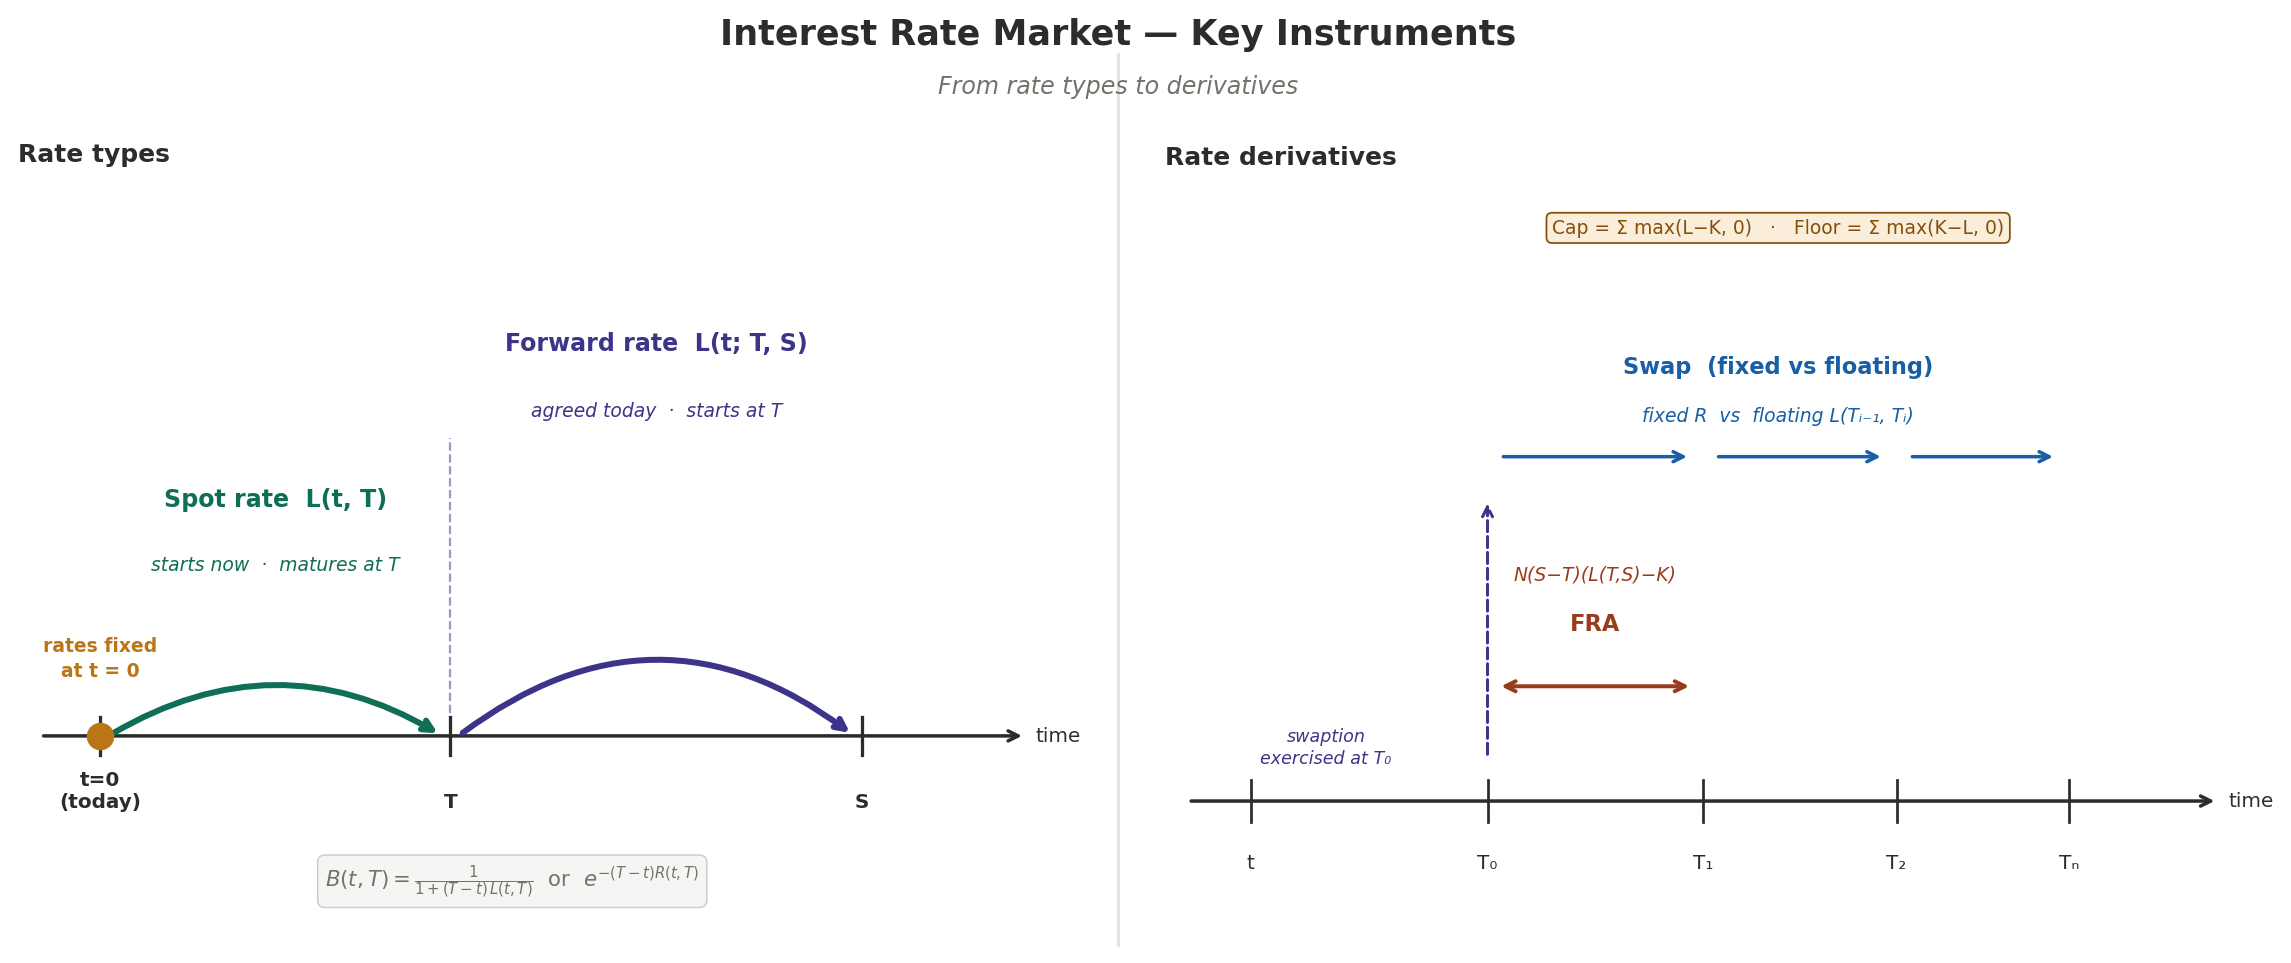
Interest rates market - Key instruments
Term structure interest rate modelling
The interest rate market is one of the largest and most liquid segments of the financial markets.
It encompasses a wide range of instruments, including government bonds…
Feb 14, 2026
Cheryl KOUADIO
6 min
Mathematical foundations of financial market modeling
Financial Markets
A financial market is an institutional framework in which financial instruments are issued and exchanged. In the primary market, newly created securities such as shares or…
Feb 10, 2026
Cheryl KOUADIO
5 min
Finite difference Methods for American Options
EDP in finance
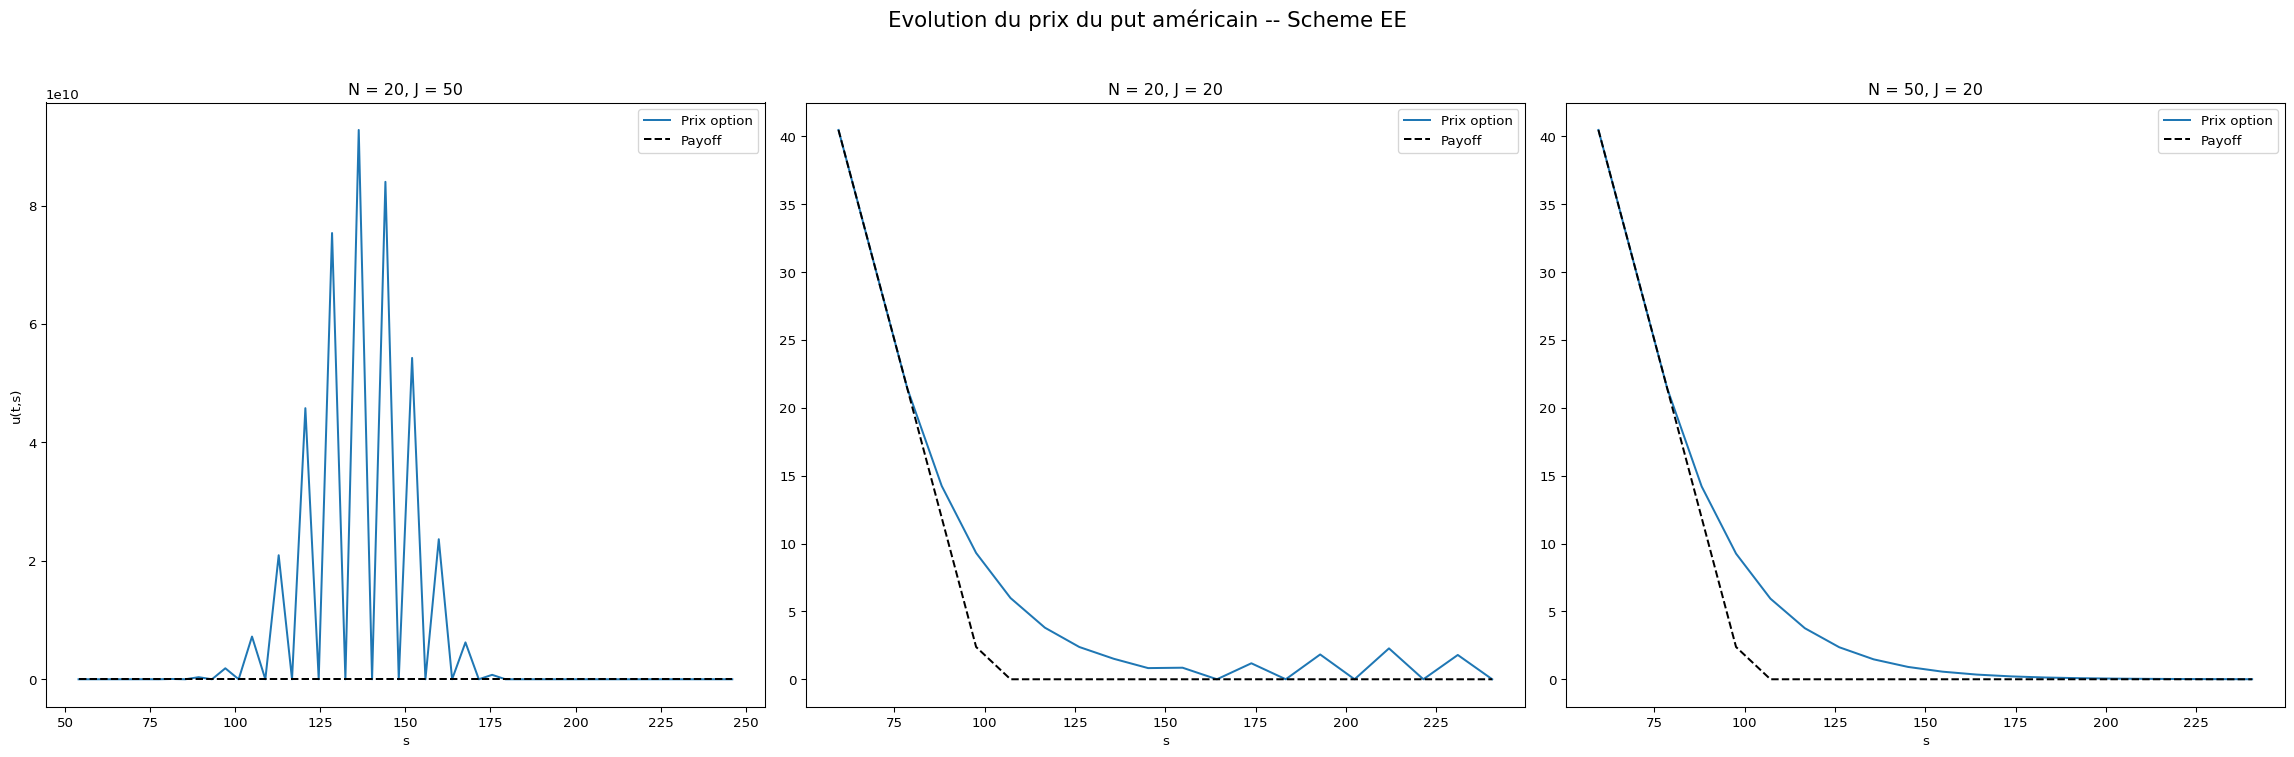
Dans ce TP, on étudie des schémas numériques permettant d’approcher la solution de l’équation de Black-Scholes pour les options américaines. On considerera en particulier…
Feb 8, 2026
Cheryl KOUADIO, Marilene Kougoum
39 min
Introduction to financial markets
Financial Markets
In the financial sector, a market refers to the place where the supply and demand for financial products and services meet. It brings together numerous participants…
Feb 1, 2026
Cheryl KOUADIO
6 min
Finite difference Methods for European Options
EDP in finance
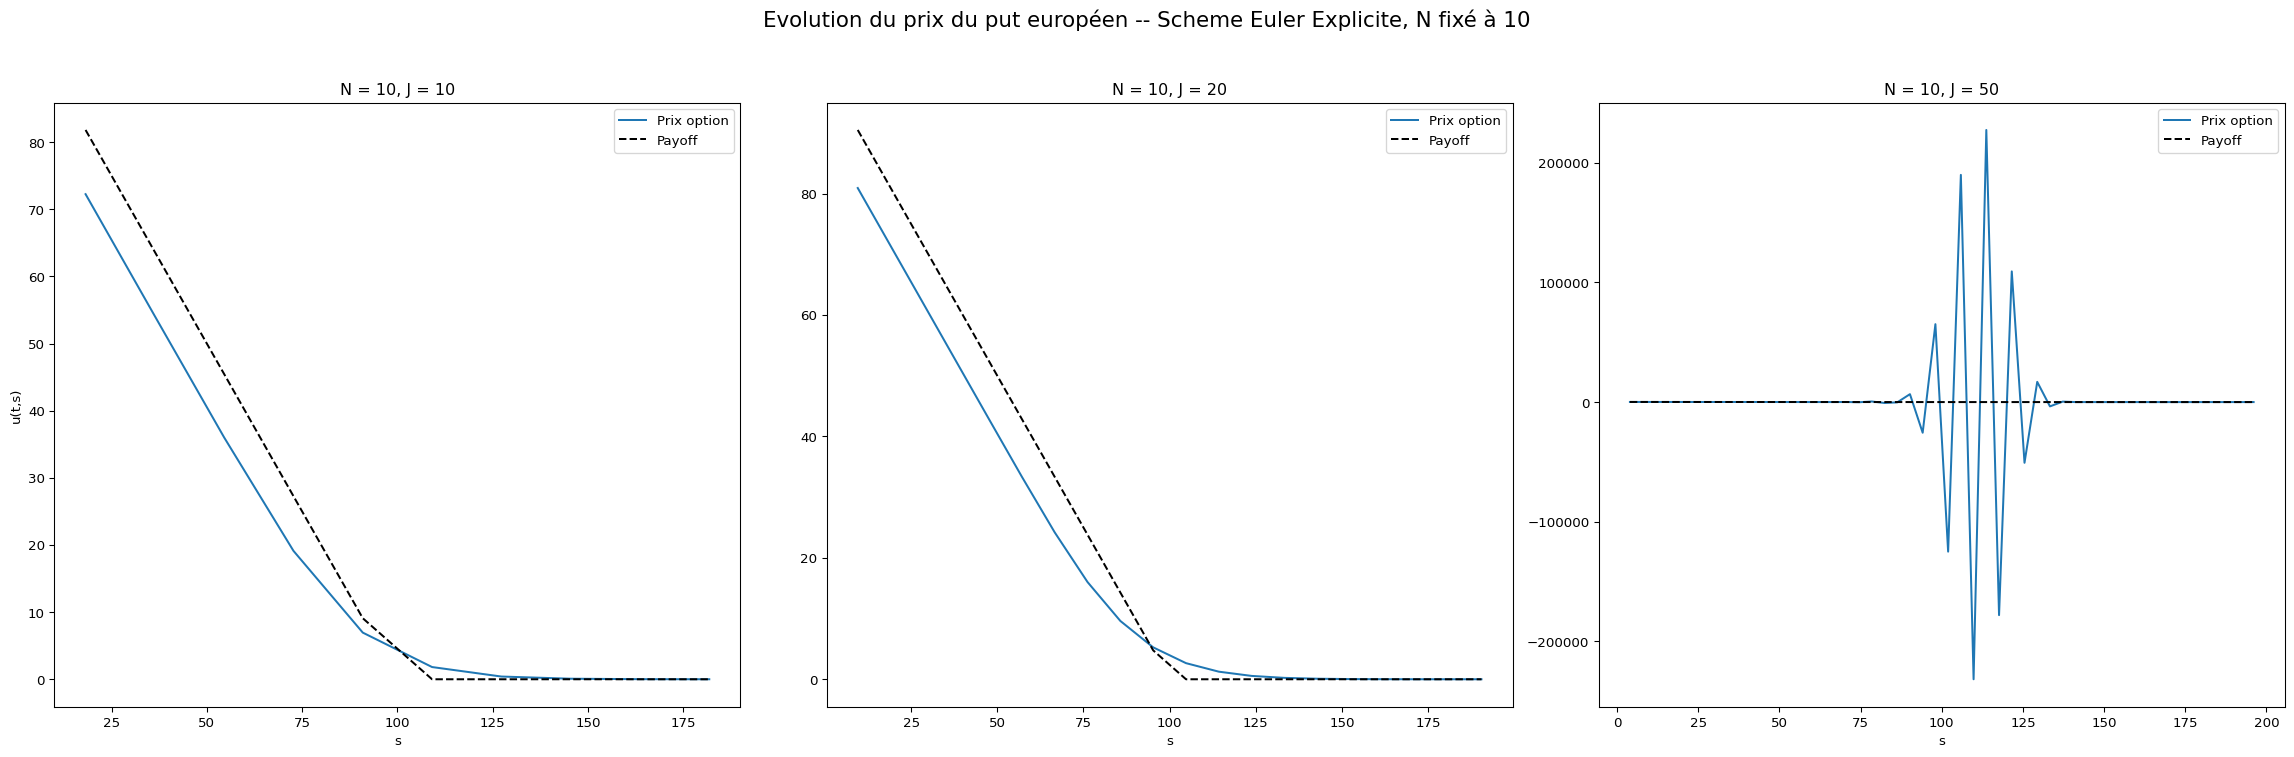
Dans ce tp, nous étudion des schémas aux différences finies pour l’équation de Black-Scholes posée dans les variables primitives, après localisation dans un rectangle dans…
Jan 14, 2026
Cheryl KOUADIO, Marilene Kougoum
40 min
Detecting the Cure Model Appropriateness in Randomized Clinical Trials With Long-Term Survivors
To evaluate the appropriateness of a cure model when analyzing right-censored end points of a randomized clinical trial (RCT) in malignancy in the presence of long-term survivors. We aim to derive how the ratio estimation of censored cured subjects (RECeUS), previously proposed for a homogeneous population, could be extended for use in RCTs.
Dec 15, 2025
Cheryl Kouadio, Msc, Subodh Selukar, PhD, Megan Othus, PhD, and Sylvie Chevret, MD, PhD
Risque de valorisation d’obligation
Risque de crédit
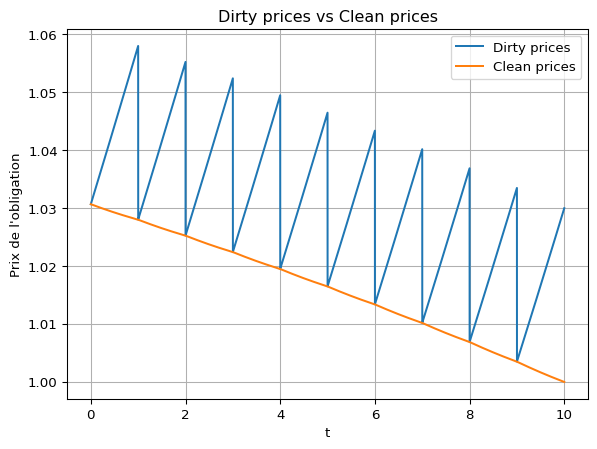
Le risque de valorisation est le risque que la valeur d’un actif financier soit inférieure à sa valeur comptable ou à sa valeur de marché. Ce risque peut être causé par des…
Mar 23, 2025
Cheryl KOUADIO
33 min
Projet de gestion de risques multiples
Les banques jouent un rôle central dans l’économie nationale et internationale. En effet, elles assurent l’intermédiation entre les agents disposant d’un excédent de…
Mar 13, 2025
Cheryl Kouadio, Mariyam Ouyassin
29 min
Modèles de courbe de taux
Que ce soit pour les banques, les assureurs ou les fonds de pension, la courbe de taux zéro-coupon constitue la brique de base pour la valorisation de nombreux instruments…
Mar 4, 2025
43 min
TP3:Méthodes d’une calcul d’une VaR dynamique (basé sur GARCH)
Ce TP est une continuité du TP-1 et du TP-2 dans lequel on souhaitait implémenter la VaR (Value at Risk) et l’ES (Expected Shortfall) en utilisant les méthodes classiques…
Feb 28, 2025
Cheryl Kouadio
20 min
TP2:Méthodes basées sur la théorie des valeurs extrêmes
Ce TP est une continuité du TP-1 dans lequel on souhaitait implémenter la VaR (Value at Risk) et l’ES (Expected Shortfall) en utilisant les méthodes classiques proposées…
Feb 28, 2025
Cheryl Kouadio
17 min
TP1:Méthodes traditionnelles de calcul de la VaR et Expected Shortfall (ES)
Ce TP est fait dans le but de modéliser la Value at Risk qui est une mesure de risque financier. La Value at Risk (VaR) est une mesure essentielle du risque de marché qui…
Feb 28, 2025
Cheryl Kouadio
37 min
APF filter
Le filtre particulaire APF (Auxiliary Particle Filter) est un filtre particulaire qui utilise des particules auxiliaires pour estimer la densité de probabilité de l’état…
Feb 26, 2025
-Cheryl Kouadio -Safa Bouzayene -Mariyam Ouyassin
25 min
Corrélation de Spearman vs corrélation de Pearson
La corrélation de Spearman est une mesure de corrélation non paramétrique qui permet de mesurer la relation monotone entre deux variables. Elle est souvent utilisée pour…
Feb 7, 2025
Cheryl KOUADIO
4 min
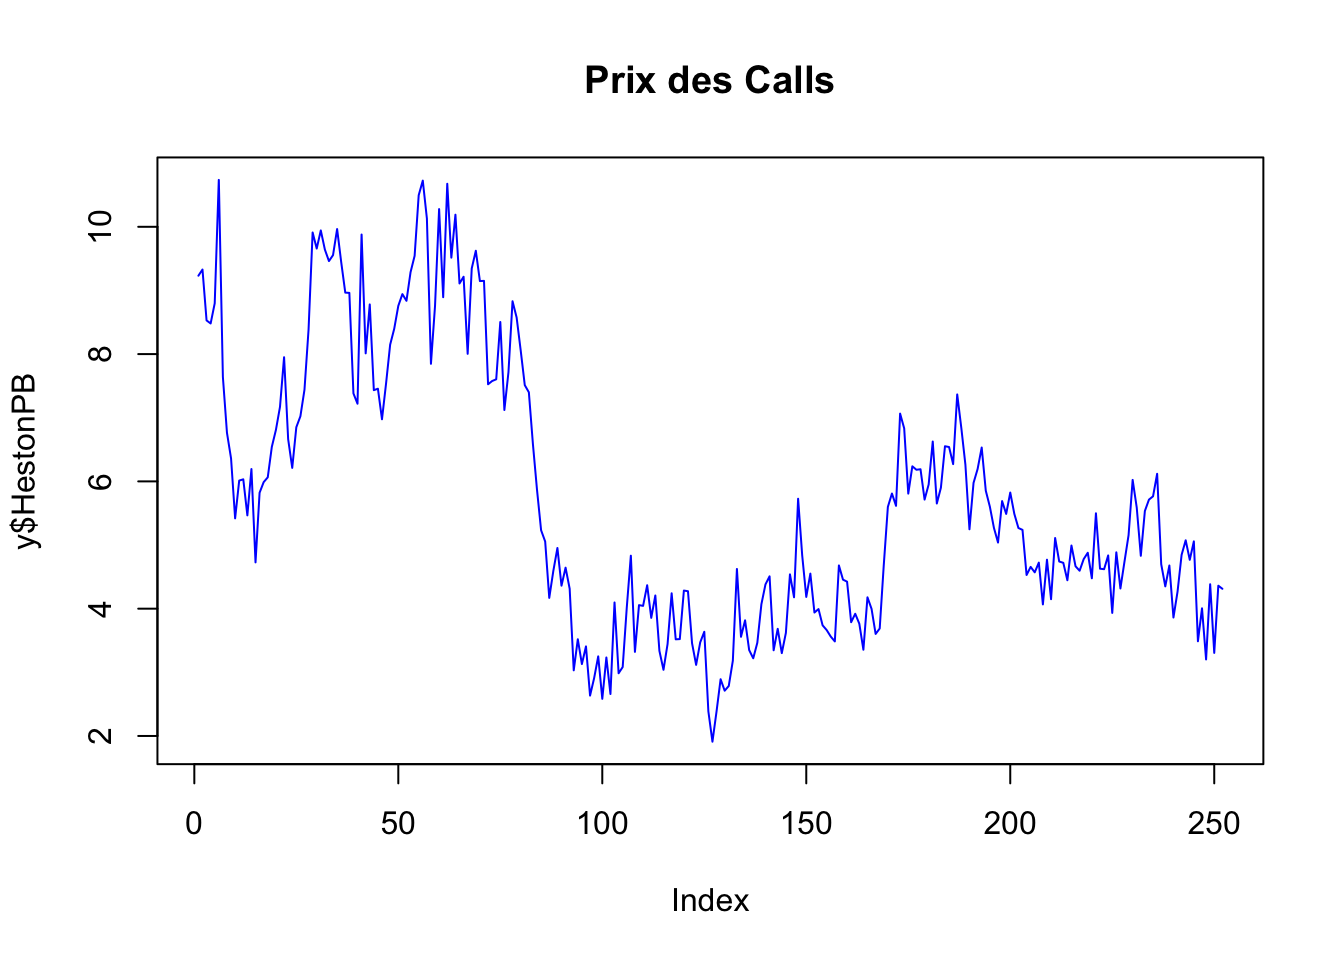
Calibration avec le modèle d’Heston
Le but de ce TP est de calculer des prix d’options sous le modèle d’Heston puis de calibrer ce modèle par filtrage. On considère le modèle suivant :
Feb 6, 2025
9 min
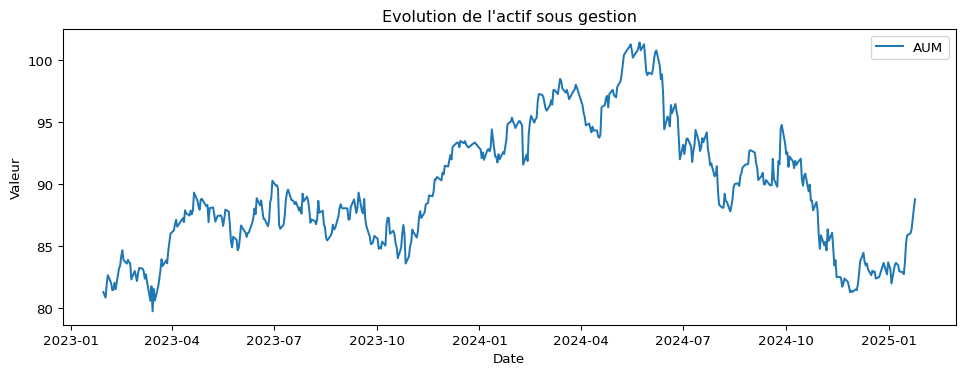
Le risque de marché en asset management
Risque de crédit
La gestion d’actifs (ou
asset management
) est l’art de gérer un portefeuille d’actifs financiers. Il s’agit de gérer l’argent de clients — particuliers ou institutionnels —…
Jan 27, 2025
Cheryl KOUADIO
11 min
Risques de liquidité (profil d’écoulement / de liquidation d’un portefeuille d’actifs)
Risque de crédit
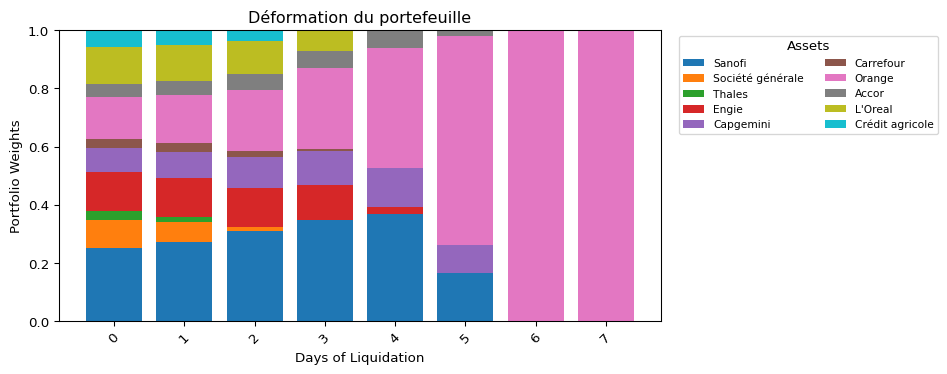
Le risque de liquidité est l’une des quatre grandes catégories de risques auxquels une banque peut être exposée. Il concerne à la fois la liquidité du marché et le risque…
Jan 27, 2025
Cheryl KOUADIO
28 min
Calibration du modèle à volatilité stochastique de Taylor : Filtre particulaire
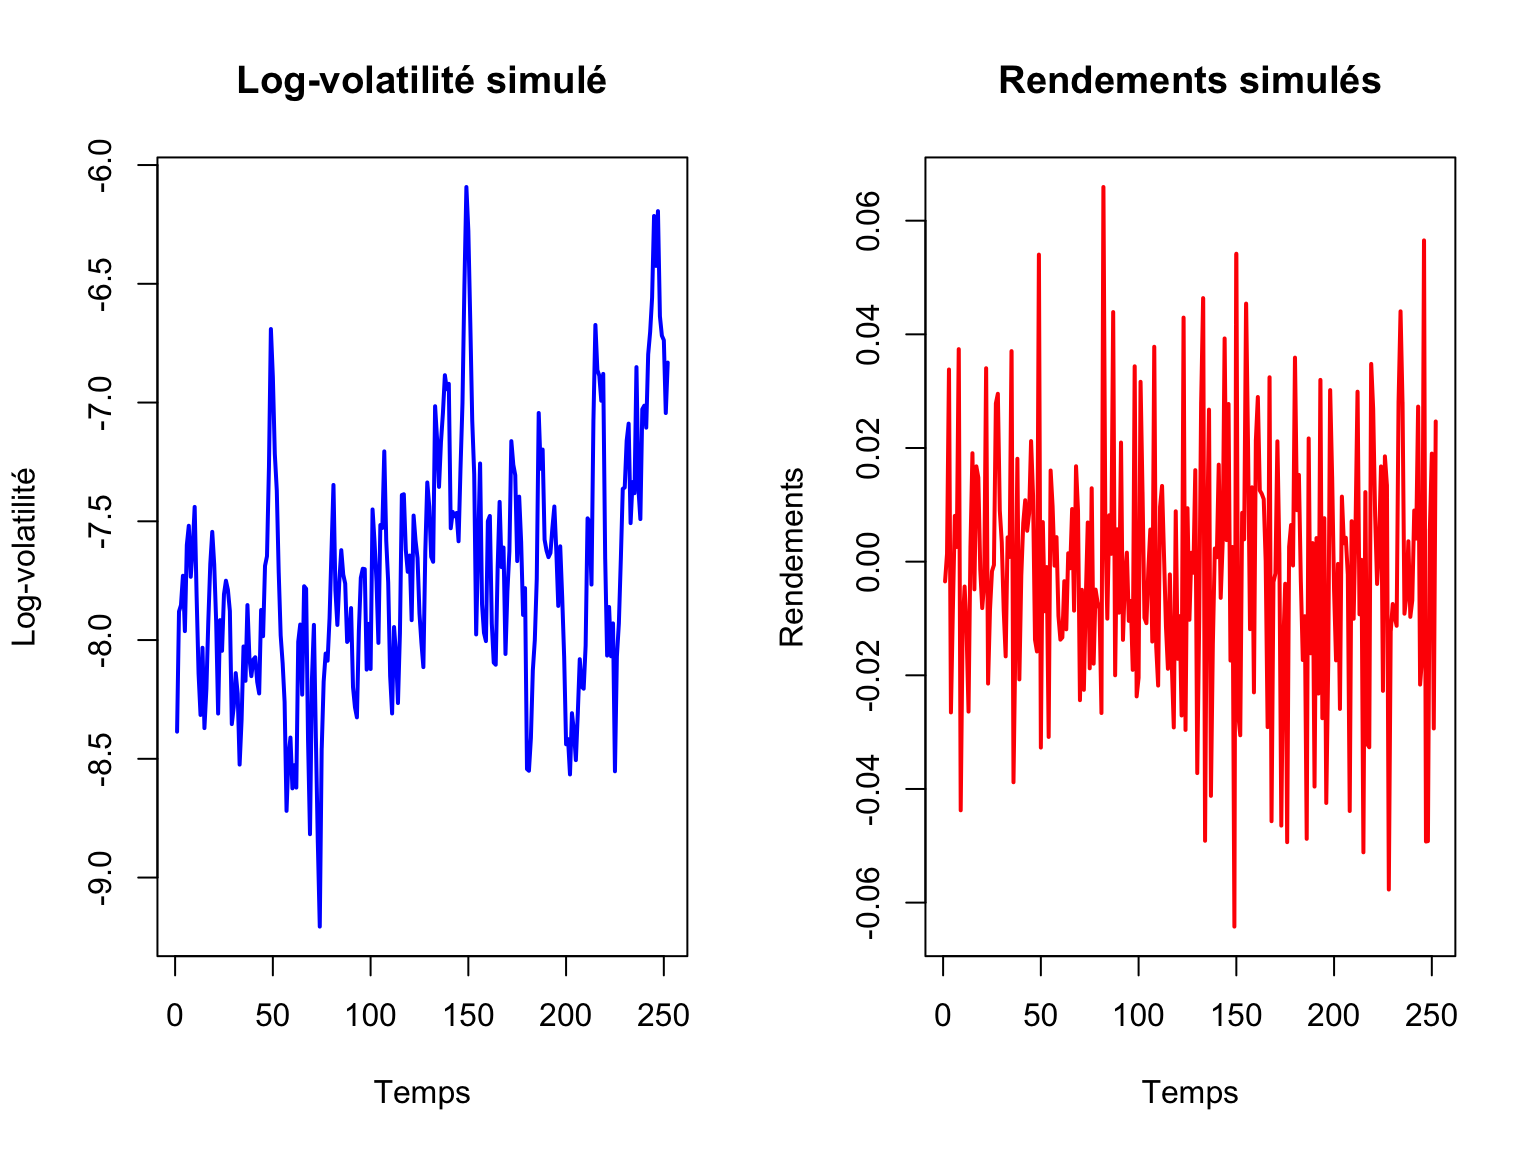
Le modèle classique de volatilité stochastique est défini par les équations suivantes :
Jan 21, 2025
15 min
Calibration du modèle à volatilité stochastique de Taylor : Filtre de Kalman
Le modèle à volatilité stochastique de Taylor est un modèle de volatilité stochastique qui est utilisé pour modéliser la volatilité des actifs financiers. Le modèle est…
Jan 14, 2025
8 min
Calibration du modèle Black-Scholes
Le modèle de Black-Scholes est un modèle mathématique qui permet de déterminer le prix d’une option à partir de plusieurs paramètres. Il est basé sur l’hypothèse que le prix…
Jan 6, 2025
8 min
Features selection
Feature selection is a process where you automatically or manually select those features which contribute most to your prediction variable or output in which you are…
Oct 19, 2024
Cheryl KOUADIO
11 min
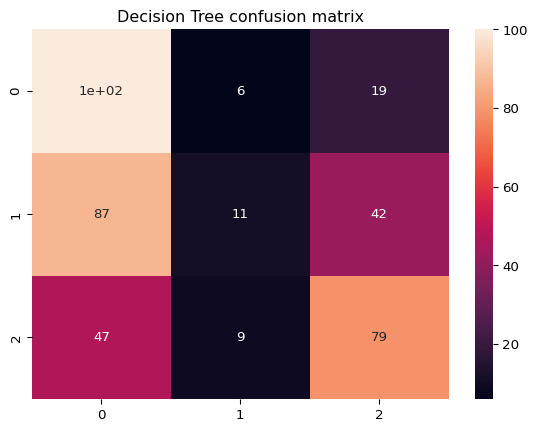
Gradient boosting
AdaBoost is a popular boosting algorithm that is used to boost the performance of decision trees on binary classification problems. It works by weighting the observations…
Oct 18, 2024
Cheryl KOUADIO
7 min
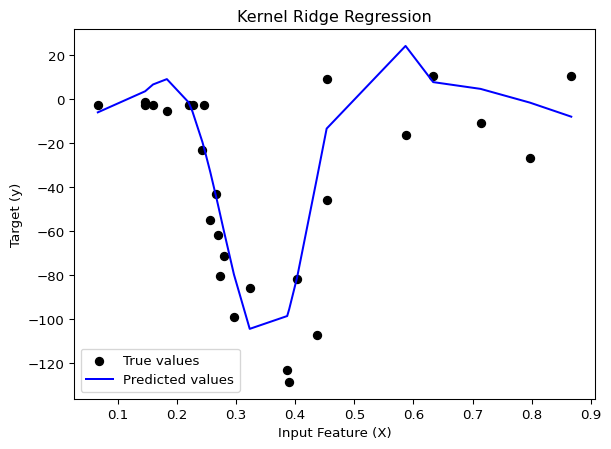
Kernel Trick and SVM
In regression and classification, we often use linear models to predict the target variable. However, in many cases, the relationship between the target variable and the…
Oct 4, 2024
Cheryl KOUADIO
11 min
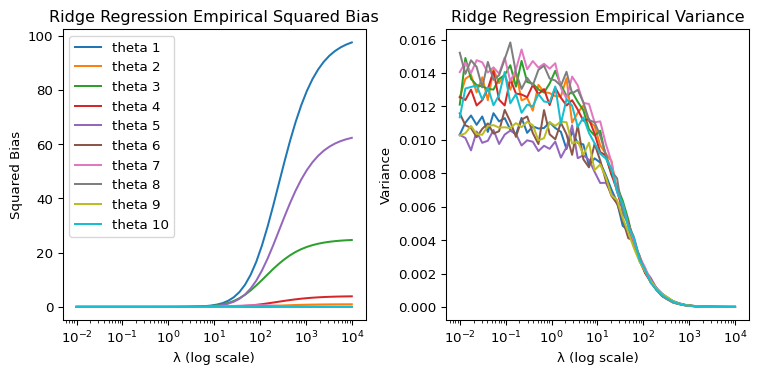
Ridge regression vs. Lasso regression
The ridge regression is a variant of the linear regression that is used to prevent multicolinearity coming from the covariables in the dataset and thus prevent overfitting.…
Sep 25, 2024
Cheryl KOUADIO
12 min
La réglementation prudentielle
Risque de crédit
La réglementation prudentielle a été initiée par le développement des marchés financiers et des chocs alimentés par diverses crises financières. Face à ce constat, les…
Jul 1, 2024
Cheryl KOUADIO
10 min
Investissement Socialement Responsable (ISR): De quoi parle-t-on ?
L’Investissement Socialement Responsable (ISR) représente une approche d’investissement qui privilégie l’intégration de critères extra-financiers, notamment les critères ESG…
Jun 28, 2024
Cheryl KOUADIO
6 min
Le risque, qu’est ce que c’est ?
En finance, le risque peut être défini comme la survenance d’un événement incertain qui peut avoir des conséquences négatives sur le bilan, ou le compte de résultat d’une…
Jun 25, 2024
Cheryl Kouadio
7 min
Comment fonctionne le bilan et le compte de résultat d’une entreprise
Analyse financière
L’analyse financière constitue l’ensemble des outils permettant de donner un avis objectif d’une organisation (entreprises, fondations, etc.) sur la santé finanière et les…
May 15, 2024
Cheryl KOUADIO
27 min
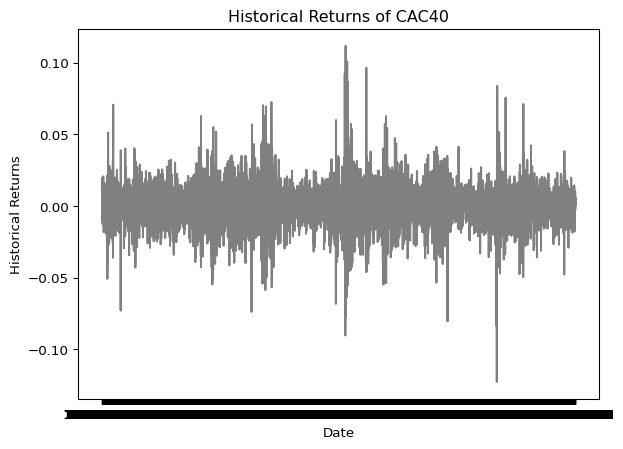
Application de la VaR
Nous allons ici nous intéresser aux applications de la Value at Risk (VaR) en finance. La VaR est une mesure de risque qui permet d’estimer les pertes maximales potentielles…
May 10, 2024
Cheryl Kouadio
10 min
La VaR
La mesure de risque réglementaire correspond à la valeur en risque ou value at-risk (VaR) qui est le quantile de perte (ou perte maximale subie). Il s’agit dans cette…
May 6, 2024
Cheryl Kouadio
20 min
Investissement responsable
La finance durable vise à concilier rentabilité financière et prise en compte des enjeux environnementaux, sociaux et de gouvernance (ESG). Elle repose sur trois grands…
Mar 2, 2024
Cheryl KOUADIO
6 min
No matching items